

Los modelos de atribución para banca permiten identificar qué canales e interacciones contribuyen a la adquisición de clientes y contratación de productos financieros. Sin embargo, los recorridos omnicanales, los ciclos de decisión prolongados y las diferentes etapas de validación dificultan su medición.
Un usuario puede descubrir una tarjeta mediante publicidad digital, comparar alternativas durante semanas y finalizar la contratación desde una sucursal. Si solo se considera la última interacción, buena parte del recorrido queda fuera del análisis.
Actualizar los modelos de atribución implica conectar datos de marketing con resultados comerciales reales para identificar qué inversiones generan valor para el negocio.
¿Por qué los modelos de atribución tradicionales pierden precisión en banca?
Los modelos tradicionales pueden ofrecer una visión incompleta del rendimiento publicitario cuando los procesos de contratación involucran múltiples canales, dispositivos y etapas de validación.
El modelo de última interacción, por ejemplo, asigna todo el crédito al último punto de contacto registrado antes de la conversión. Esto puede sobredimensionar canales orientados al cierre, como búsquedas de marca o remarketing, y subestimar aquellos que generan demanda inicialmente.
La complejidad aumenta cuando intervienen sucursales, aplicaciones bancarias y sistemas internos de aprobación. Por eso, una conversión digital no siempre equivale a una adquisición comercial efectiva.
Si querés profundizar en estas diferencias, te recomendamos nuestro artículo sobre modelos de atribución en marketing digital.
¿Qué señales indican que un modelo de atribución bancario está desactualizado?
Un modelo necesita revisión cuando los resultados atribuidos a las campañas dejan de representar adecuadamente su contribución comercial.
Algunas señales frecuentes son:
- Concentración excesiva en canales de cierre: las búsquedas de marca reciben gran parte del crédito, mientras las campañas de descubrimiento parecen poco rentables.
- Diferencias entre plataformas: Google Ads, Meta Ads y los sistemas internos reportan conversiones que no pueden conciliarse fácilmente.
- Conversiones incompletas: se optimizan formularios enviados, pero no cuentas activadas o créditos desembolsados.
- Recorridos fragmentados: las interacciones entre dispositivos, aplicaciones y canales offline no se conectan.
- Decisiones presupuestarias inconsistentes: aumentar la inversión en canales aparentemente eficientes no produce mejoras equivalentes en los resultados comerciales.
Estas señales no demuestran automáticamente que el modelo sea incorrecto. Sin embargo, justifican revisar su configuración, cobertura de datos y capacidad para orientar decisiones.
¿Cómo actualizar un modelo de atribución bancario paso a paso?
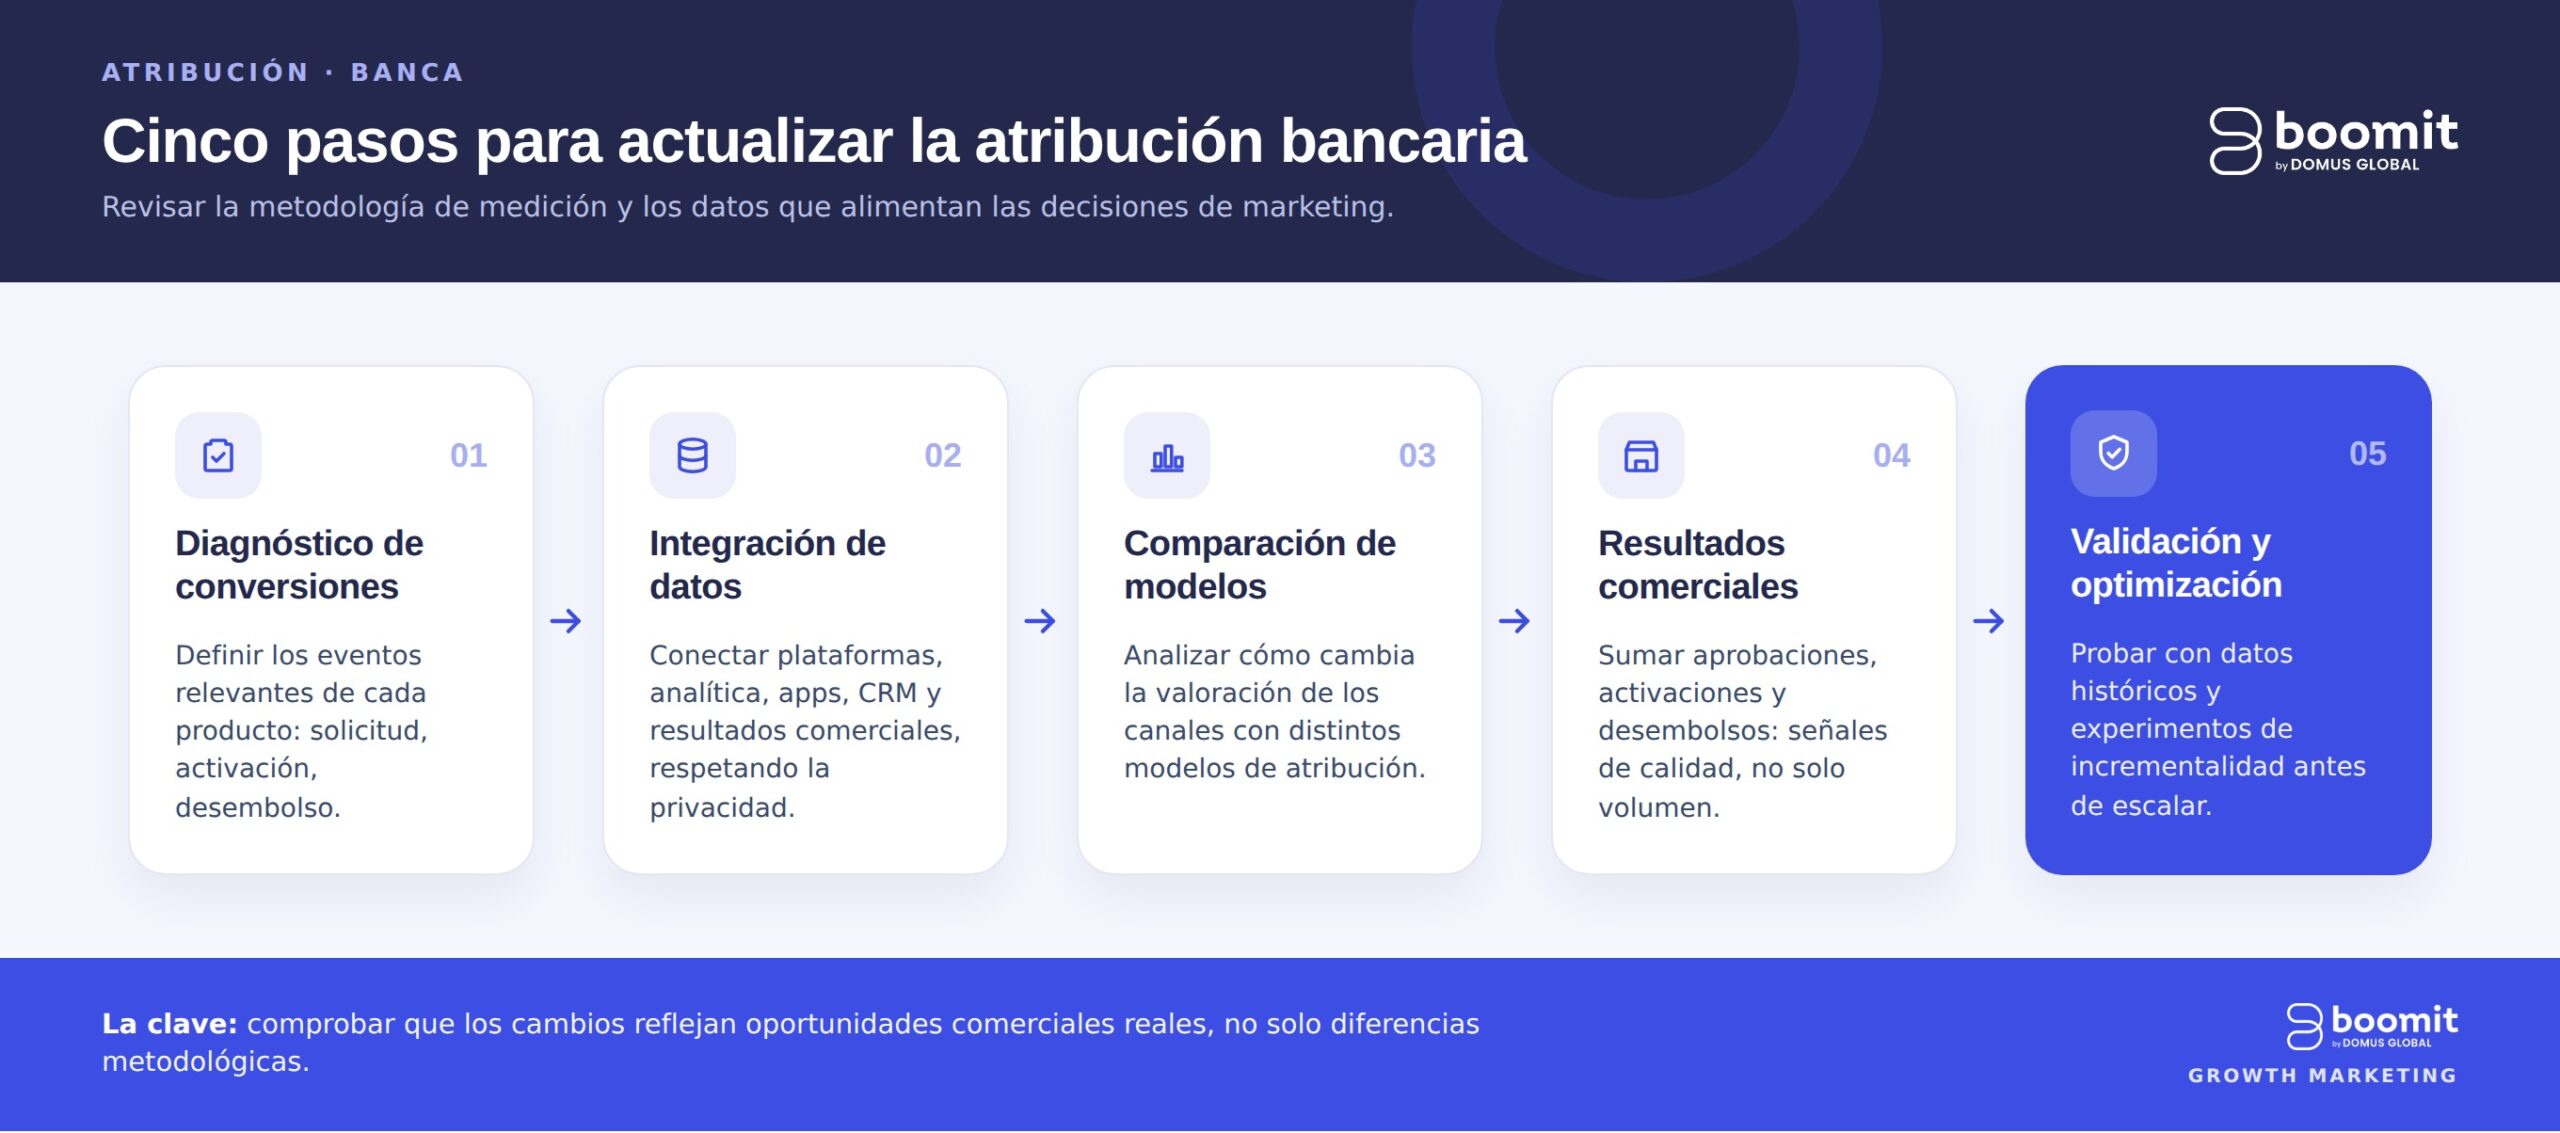
Para actualizar modelos de atribución es necesario revisar tanto la metodología de medición como los datos que alimentan las decisiones de marketing.
Paso 1. Definir las conversiones relevantes para cada producto
Cada producto bancario necesita eventos de conversión alineados con sus objetivos comerciales. Por ejemplo, en tarjetas conviene diferenciar las solicitudes de las activaciones, mientras que en créditos el desembolso puede ser más relevante que el formulario inicial.
Paso 2. Integrar las fuentes de datos
La atribución bancaria requiere conectar información de plataformas publicitarias, herramientas de analítica, aplicaciones, sistemas de gestión de clientes (CRM) y resultados comerciales.
Esta integración debe respetar los requisitos de privacidad, consentimiento y tratamiento de datos aplicables.
El objetivo es reconstruir recorridos sin depender exclusivamente de cookies o identificadores publicitarios.
Paso 3. Comparar modelos de atribución
Antes de modificar la metodología, conviene analizar cómo cambia la valoración de los canales utilizando distintos modelos.
| Modelo | Característica | Principal limitación |
|---|---|---|
| Última interacción | Prioriza el contacto final | Subestima etapas anteriores |
| Primera interacción | Destaca el descubrimiento | Ignora interacciones posteriores |
| Lineal | Distribuye el crédito equitativamente | No diferencia la influencia de cada contacto |
| Basado en datos | Utiliza patrones observados para asignar crédito | Depende de la calidad y disponibilidad de datos |
Los modelos basados en datos pueden ofrecer mayor flexibilidad, pero no garantizan por sí solos una medición causal del impacto publicitario.
Paso 4. Incorporar conversiones offline y señales de calidad
Un modelo bancario debe considerar qué sucede después de la interacción digital.
Integrar aprobaciones, activaciones y desembolsos permite distinguir campañas que generan volumen de aquellas que atraen clientes con mayor probabilidad de completar el proceso comercial.
Estas señales también pueden utilizarse para mejorar la optimización de las plataformas publicitarias.
Paso 5. Validar el modelo antes de escalarlo
La actualización debe probarse comparando resultados históricos, consistencia entre fuentes y decisiones presupuestarias.
También conviene realizar experimentos de incrementalidad, que permiten estimar qué resultados adicionales genera una campaña frente a un escenario sin esa intervención.
¿Qué modelo de atribución conviene según el producto bancario?
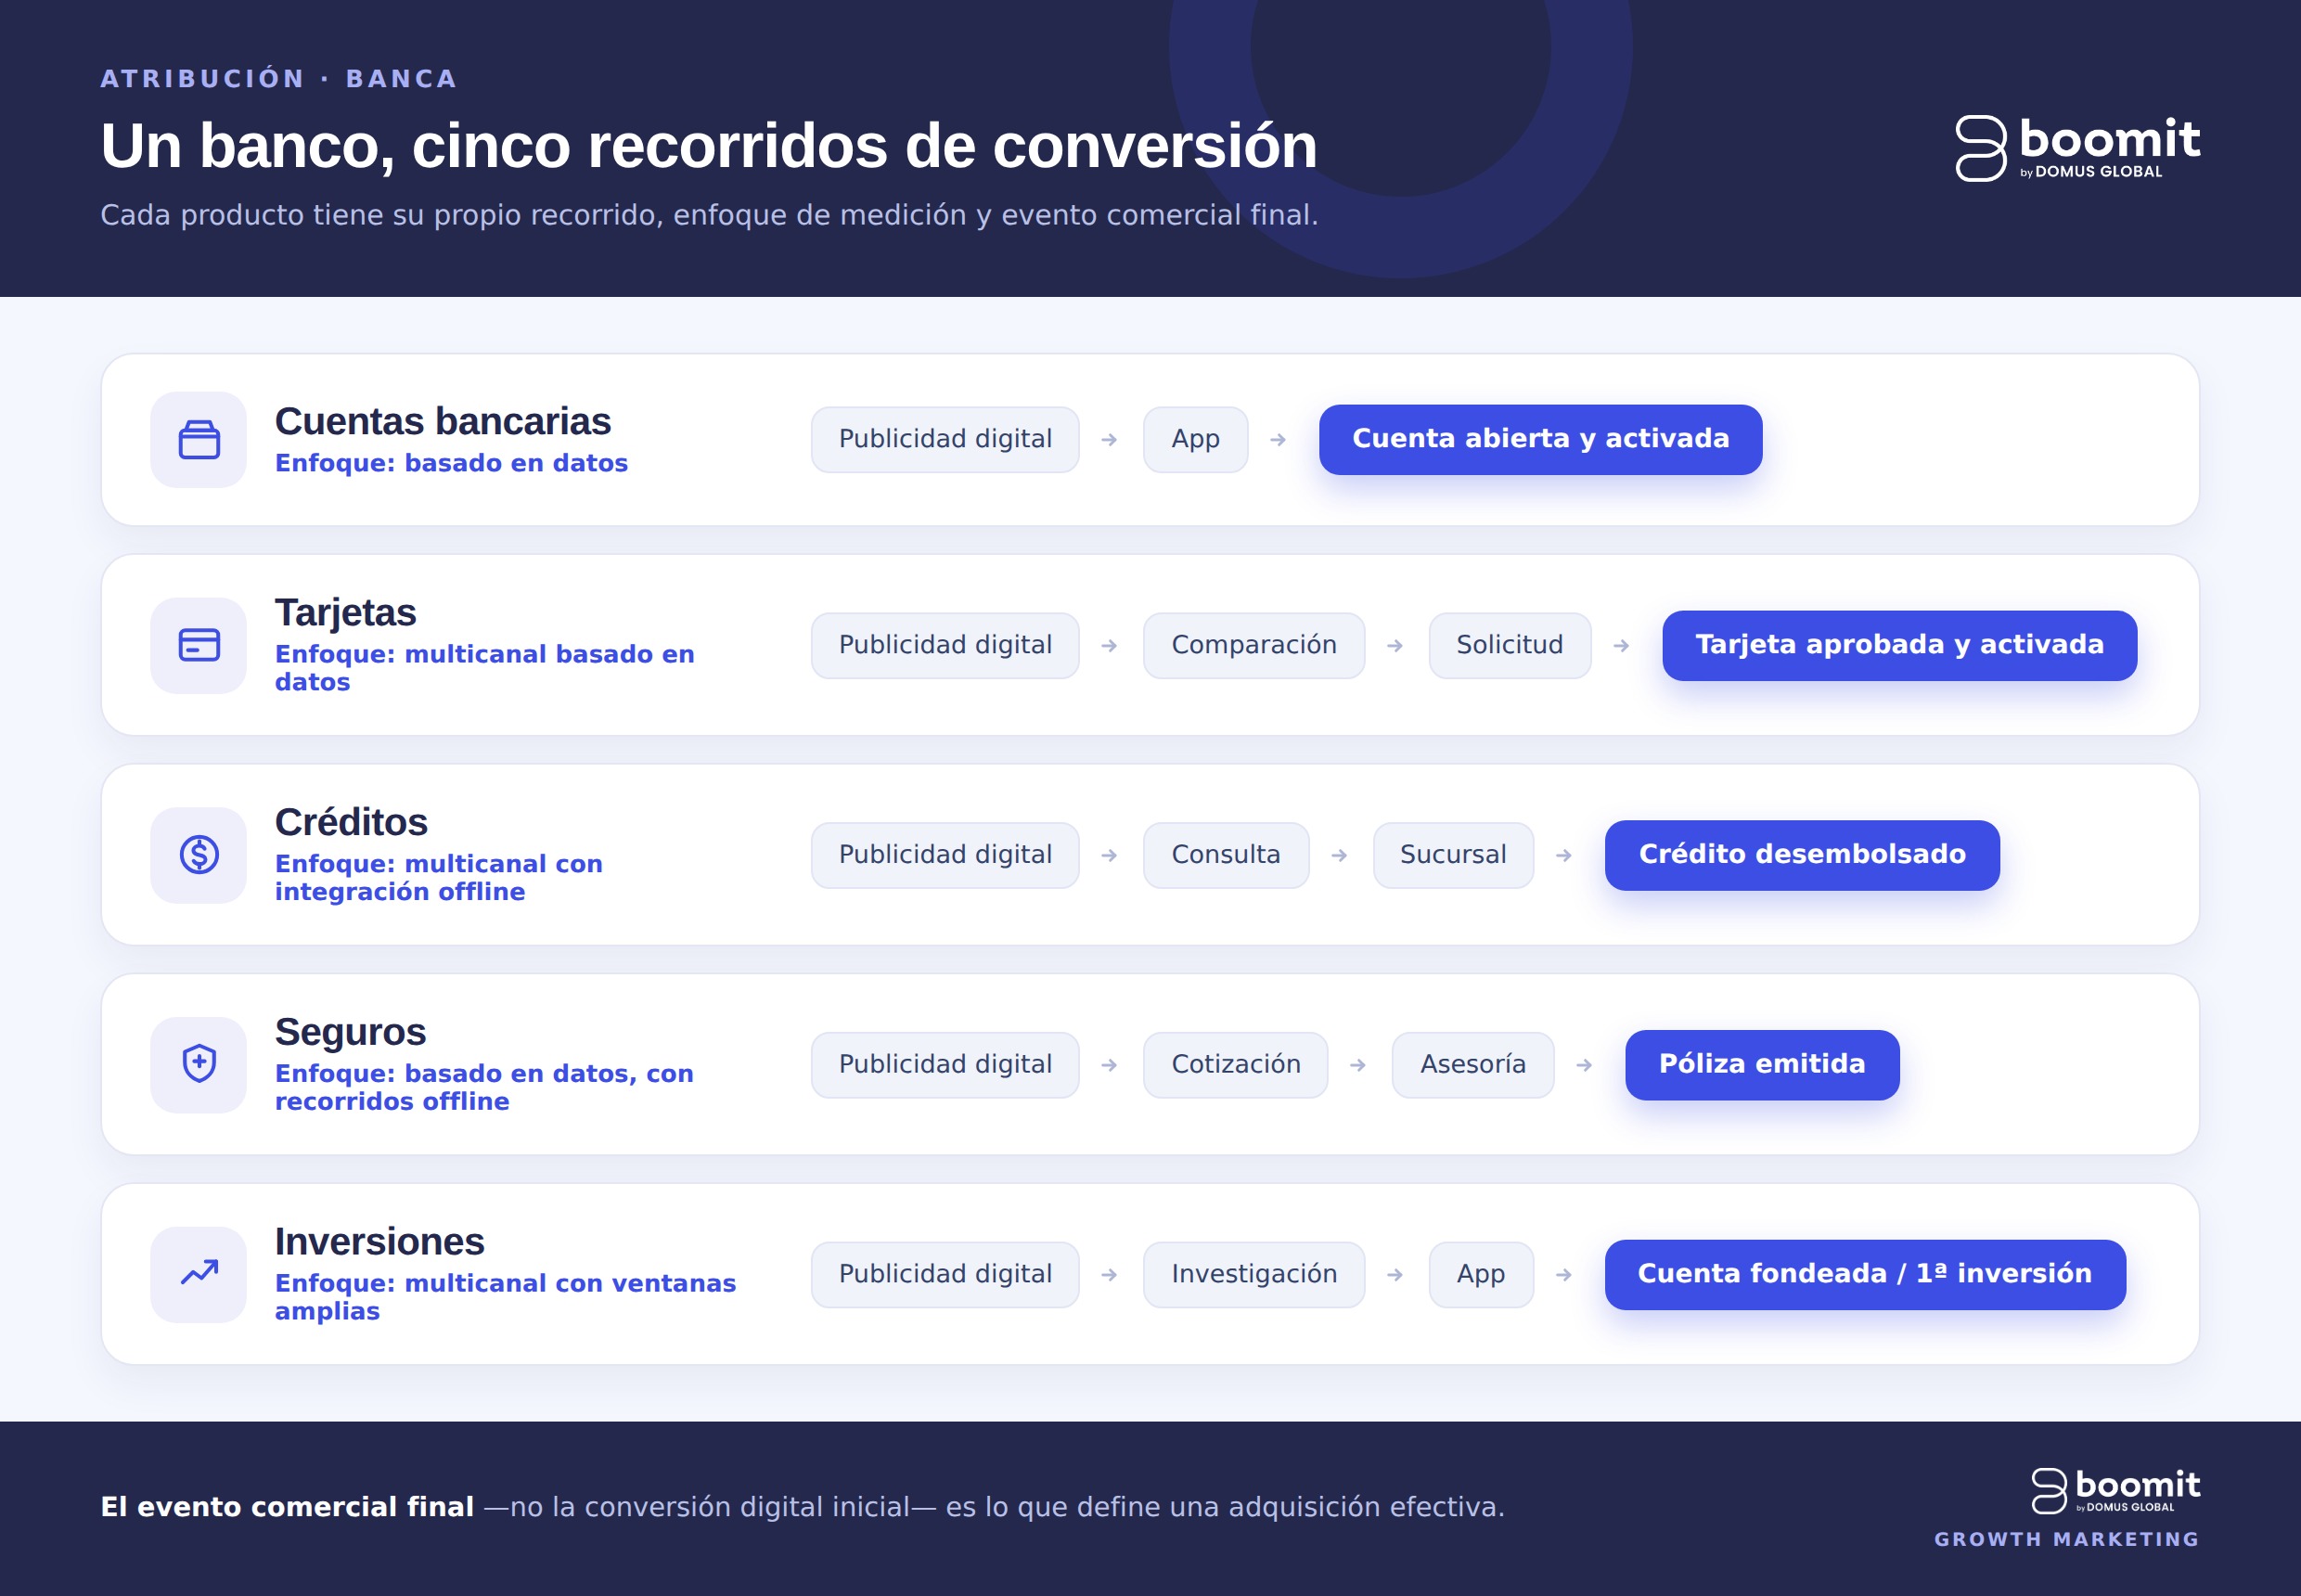
No existe un único modelo de atribución adecuado para toda la oferta bancaria. La elección depende del ciclo de contratación, los canales involucrados, la disponibilidad de datos y el objetivo comercial.
| Producto | Enfoque recomendado para evaluar | Conversión prioritaria |
|---|---|---|
| Cuentas bancarias | Basado en datos | Cuenta abierta y activada |
| Tarjetas | Multicanal basado en datos | Tarjeta aprobada y activada |
| Créditos | Multicanal con integración offline | Crédito desembolsado |
| Seguros | Basado en datos, con recorridos offline | Póliza emitida |
| Inversiones | Multicanal con ventanas de análisis amplias | Cuenta fondeada o primera inversión |
Estas recomendaciones son puntos de partida, no reglas universales.
Por ejemplo, una cuenta digital con contratación inmediata puede requerir una ventana de atribución diferente a la de un crédito hipotecario, donde intervienen múltiples consultas y validaciones.
¿Cómo medir si el nuevo modelo mejora las decisiones de marketing?
Un modelo actualizado debe permitir tomar mejores decisiones, no simplemente modificar los reportes.
Para evaluar su efectividad, es recomendable observar:
- Costo por adquisición (CPA): inversión necesaria para conseguir una conversión comercial válida.
- Tasa de aprobación o activación: proporción de solicitudes que alcanzan el resultado esperado.
- Retorno de la inversión publicitaria (ROAS): ingresos atribuibles en relación con la inversión, cuando pueden medirse adecuadamente.
- Incrementalidad: resultados adicionales generados por la actividad publicitaria.
Cómo lo abordamos desde Boomit
Un ejemplo de la importancia de conectar la medición publicitaria con los objetivos comerciales es nuestro trabajo con Banpaís.
Desarrollamos una estrategia de adquisición digital enfocada en generar aperturas de cuentas y atraer usuarios con mayor potencial de ahorro.
El 8% de las aperturas provino de campañas digitales y el 5% del saldo total se atribuyó a campañas gestionadas por Boomit.
Este caso demuestra por qué es importante medir más allá de la conversión inicial: identificar qué campañas contribuyen a captar clientes de mayor valor permite tomar decisiones de inversión más alineadas con el negocio.
Conocé todos los detalles en nuestro caso de éxito de Banpaís.
Metodología
Desde una perspectiva de Growth y Performance Marketing, proponemos organizar la actualización mediante un marco de cuatro dimensiones: Datos, Atribución, Calidad y Optimización.
Este enfoque conecta las fuentes disponibles, evalúa la contribución de los canales, incorpora resultados comerciales y utiliza los aprendizajes para orientar la inversión.
La clave es evitar un error frecuente: confundir una mejora en las conversiones atribuidas con un crecimiento real del negocio.
Antes de redistribuir presupuestos, necesitamos comprobar que los cambios reflejan oportunidades comerciales y no solamente diferencias metodológicas.
Actualiza tus modelos de atribución para banca con Boomit
Actualizar los modelos de atribución permite comprender mejor el recorrido de los clientes y optimizar la inversión publicitaria en función de resultados comerciales reales.
En Boomit combinamos Growth Marketing, Performance Marketing y Data Analytics para conectar datos, canales y objetivos de negocio, desarrollando estrategias orientadas a resultados medibles.
¿Tu banco necesita mejorar su medición y optimizar la inversión publicitaria? Conocé cómo podemos ayudarte desde nuestra Agencia de Marketing para Fintech & Banca.