

Os modelos de atribuição para bancos permitem identificar quais canais e interações contribuem para a aquisição de clientes e a contratação de produtos financeiros. No entanto, jornadas omnicanal, ciclos de decisão longos e diferentes etapas de validação dificultam sua mensuração.
Um usuário pode descobrir um cartão por meio da publicidade digital, comparar alternativas durante semanas e concluir a contratação em uma agência. Se apenas a última interação for considerada, boa parte da jornada fica fora da análise.
Atualizar os modelos de atribuição significa conectar dados de marketing a resultados comerciais reais para identificar quais investimentos geram valor para o negócio.
Por que os modelos de atribuição tradicionais perdem precisão no setor bancário?
Os modelos tradicionais podem oferecer uma visão incompleta do desempenho publicitário quando os processos de contratação envolvem múltiplos canais, dispositivos e etapas de validação.
O modelo de última interação, por exemplo, atribui todo o crédito ao último ponto de contato registrado antes da conversão. Isso pode supervalorizar canais voltados à conclusão da contratação, como buscas pela marca ou remarketing, e subestimar aqueles que geram demanda inicialmente.
A complexidade aumenta quando agências, aplicativos bancários e sistemas internos de aprovação estão envolvidos. Por isso, uma conversão digital nem sempre equivale a uma aquisição comercial efetiva.
Para se aprofundar nessas diferenças, recomendamos nosso artigo sobre modelos de atribuição no marketing digital.
Quais sinais indicam que um modelo de atribuição bancária está desatualizado?
Um modelo precisa ser revisto quando os resultados atribuídos às campanhas deixam de representar adequadamente sua contribuição comercial.
Alguns sinais frequentes são:
- Concentração excessiva em canais de fechamento: as buscas pela marca recebem grande parte do crédito, enquanto as campanhas de descoberta parecem pouco rentáveis.
- Diferenças entre plataformas: Google Ads, Meta Ads e os sistemas internos relatam conversões que não podem ser conciliadas facilmente.
- Conversões incompletas: a otimização considera formulários enviados, mas não contas ativadas ou créditos liberados.
- Jornadas fragmentadas: as interações entre dispositivos, aplicativos e canais offline não são conectadas.
- Decisões orçamentárias inconsistentes: aumentar o investimento em canais aparentemente eficientes não produz melhorias equivalentes nos resultados comerciais.
Esses sinais não demonstram automaticamente que o modelo está incorreto. No entanto, justificam revisar sua configuração, cobertura de dados e capacidade de orientar decisões.
Como atualizar um modelo de atribuição bancária passo a passo?
Para atualizar modelos de atribuição, é necessário revisar tanto a metodologia de mensuração quanto os dados que embasam as decisões de marketing.
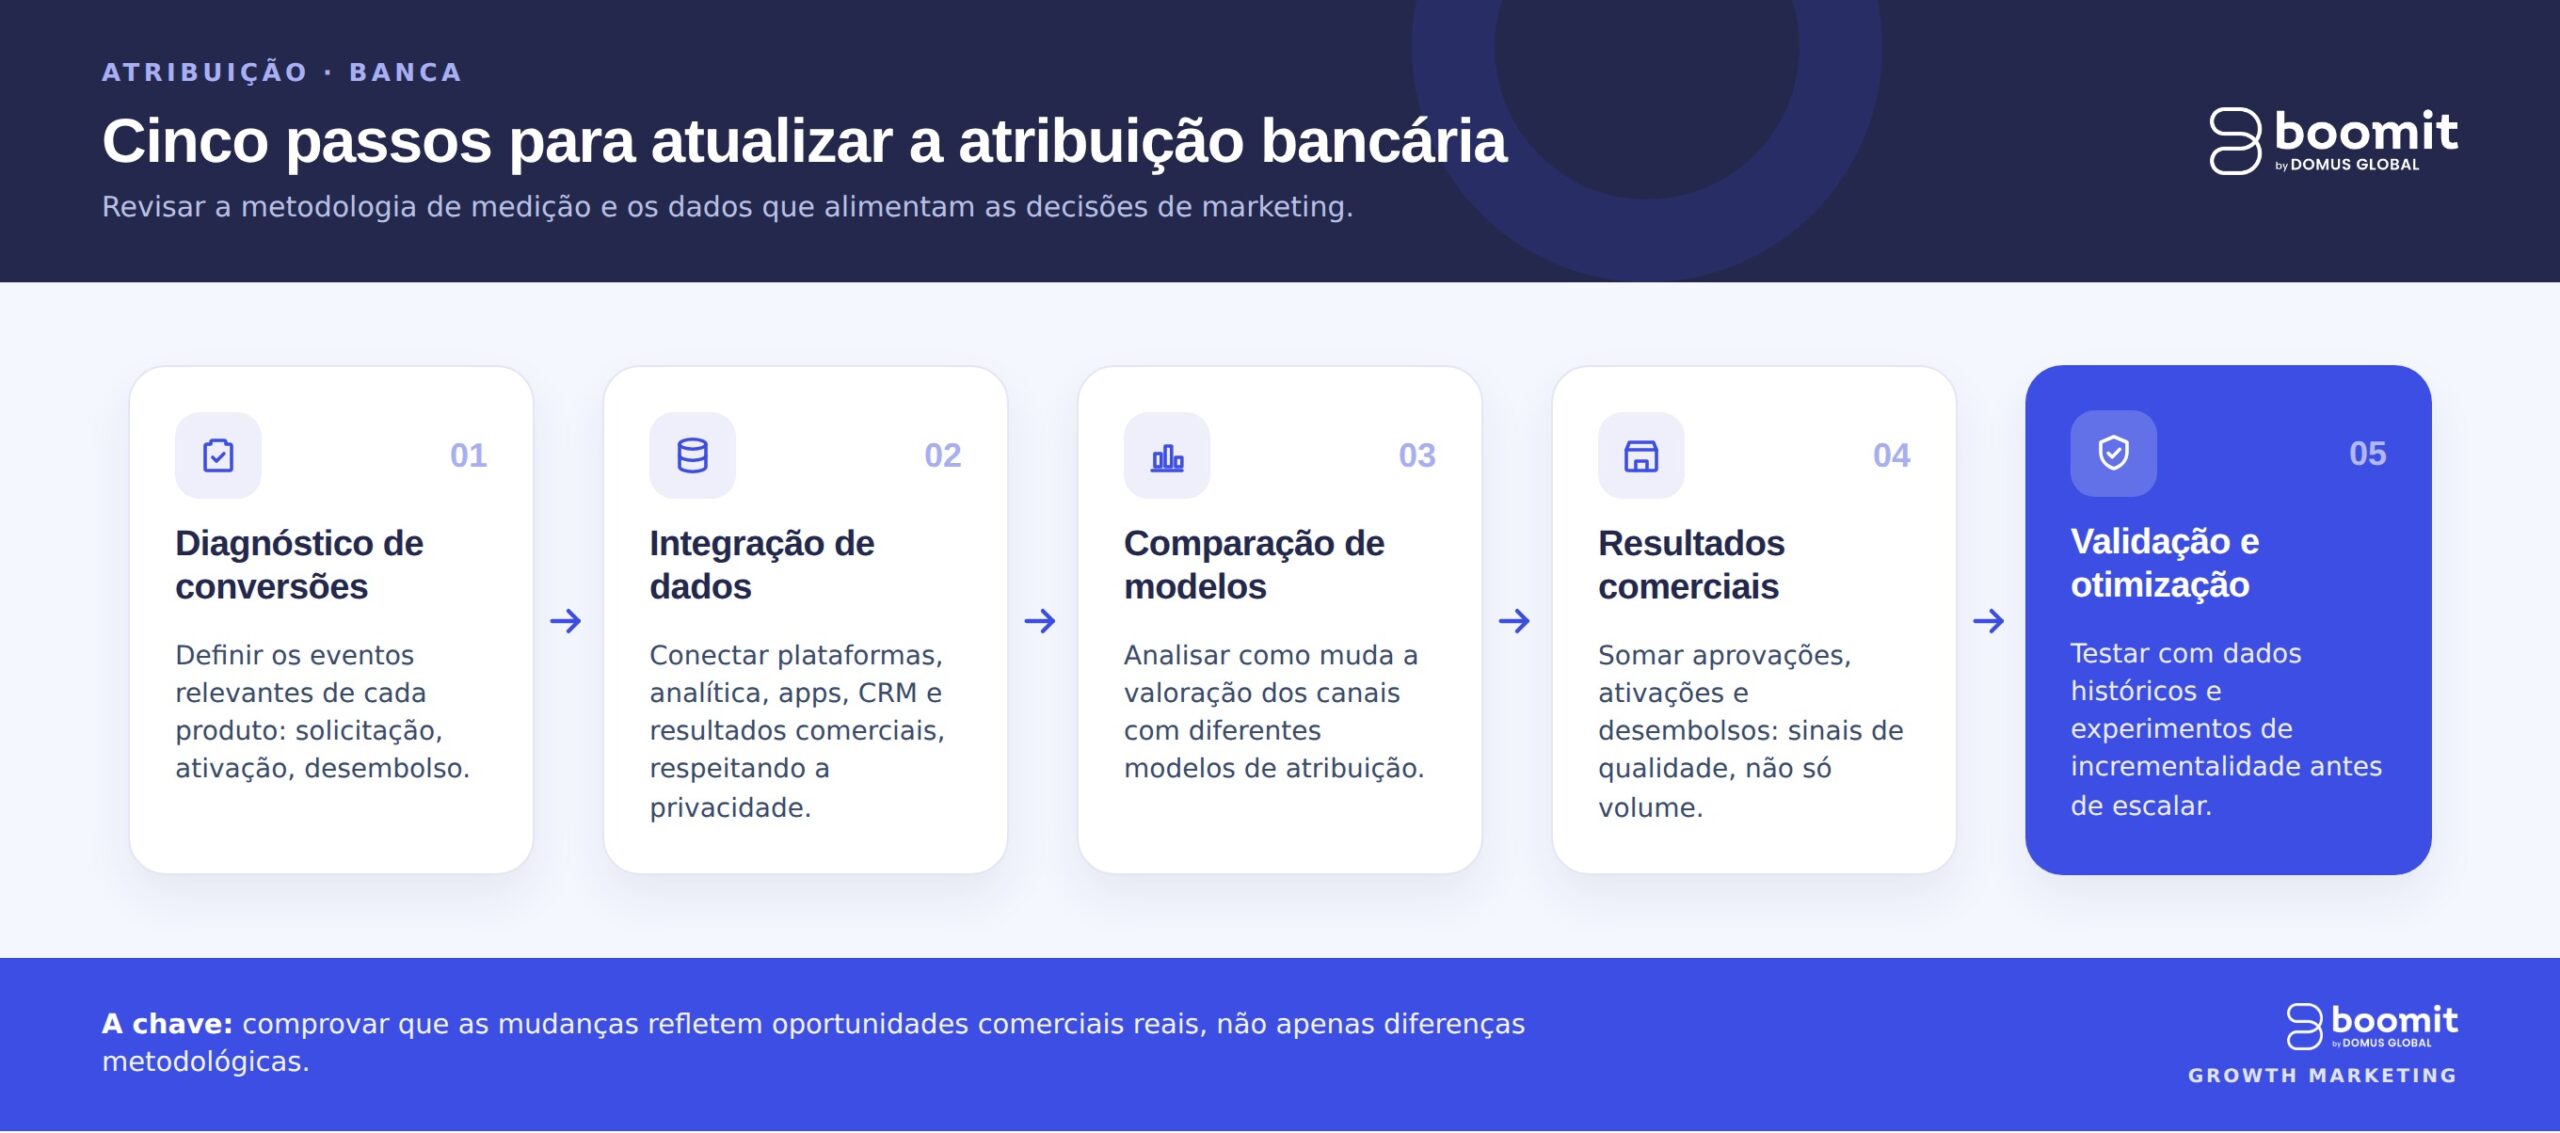
Passo 1. Definir as conversões relevantes para cada produto
Cada produto bancário precisa de eventos de conversão alinhados aos seus objetivos comerciais. No caso de cartões, por exemplo, convém diferenciar solicitações de ativações, enquanto, no caso de crédito, a liberação do valor pode ser mais relevante do que o formulário inicial.
Passo 2. Integrar as fontes de dados
A atribuição bancária exige conectar informações de plataformas de publicidade, ferramentas de análise, aplicativos, sistemas de gestão do relacionamento com clientes (CRM) e resultados comerciais.
Essa integração deve respeitar os requisitos aplicáveis de privacidade, consentimento e tratamento de dados.
O objetivo é reconstruir jornadas sem depender exclusivamente de cookies ou identificadores de publicidade.
Passo 3. Comparar modelos de atribuição
Antes de modificar a metodologia, convém analisar como a avaliação dos canais muda com o uso de diferentes modelos.
| Modelo | Característica | Principal limitação |
|---|---|---|
| Última interação | Prioriza o contato final | Subestima etapas anteriores |
| Primeira interação | Destaca a descoberta | Ignora interações posteriores |
| Linear | Distribui o crédito igualmente | Não diferencia a influência de cada contato |
| Baseado em dados | Usa padrões observados para atribuir crédito | Depende da qualidade e da disponibilidade dos dados |
Os modelos baseados em dados podem oferecer maior flexibilidade, mas não garantem, por si só, uma mensuração causal do impacto publicitário.
Passo 4. Incorporar conversões offline e sinais de qualidade
Um modelo bancário deve considerar o que acontece depois da interação digital.
Integrar aprovações, ativações e liberações de crédito permite diferenciar campanhas que geram volume daquelas que atraem clientes com maior probabilidade de concluir o processo de contratação.
Esses sinais também podem ser usados para melhorar a otimização nas plataformas de publicidade.
Passo 5. Validar o modelo antes de ampliar sua aplicação
A atualização deve ser testada comparando resultados históricos, consistência entre fontes e decisões orçamentárias.
Também convém realizar experimentos de incrementalidade, que permitem estimar quais resultados adicionais uma campanha gera em comparação com um cenário sem essa intervenção.
Qual modelo de atribuição é mais adequado para cada produto bancário?
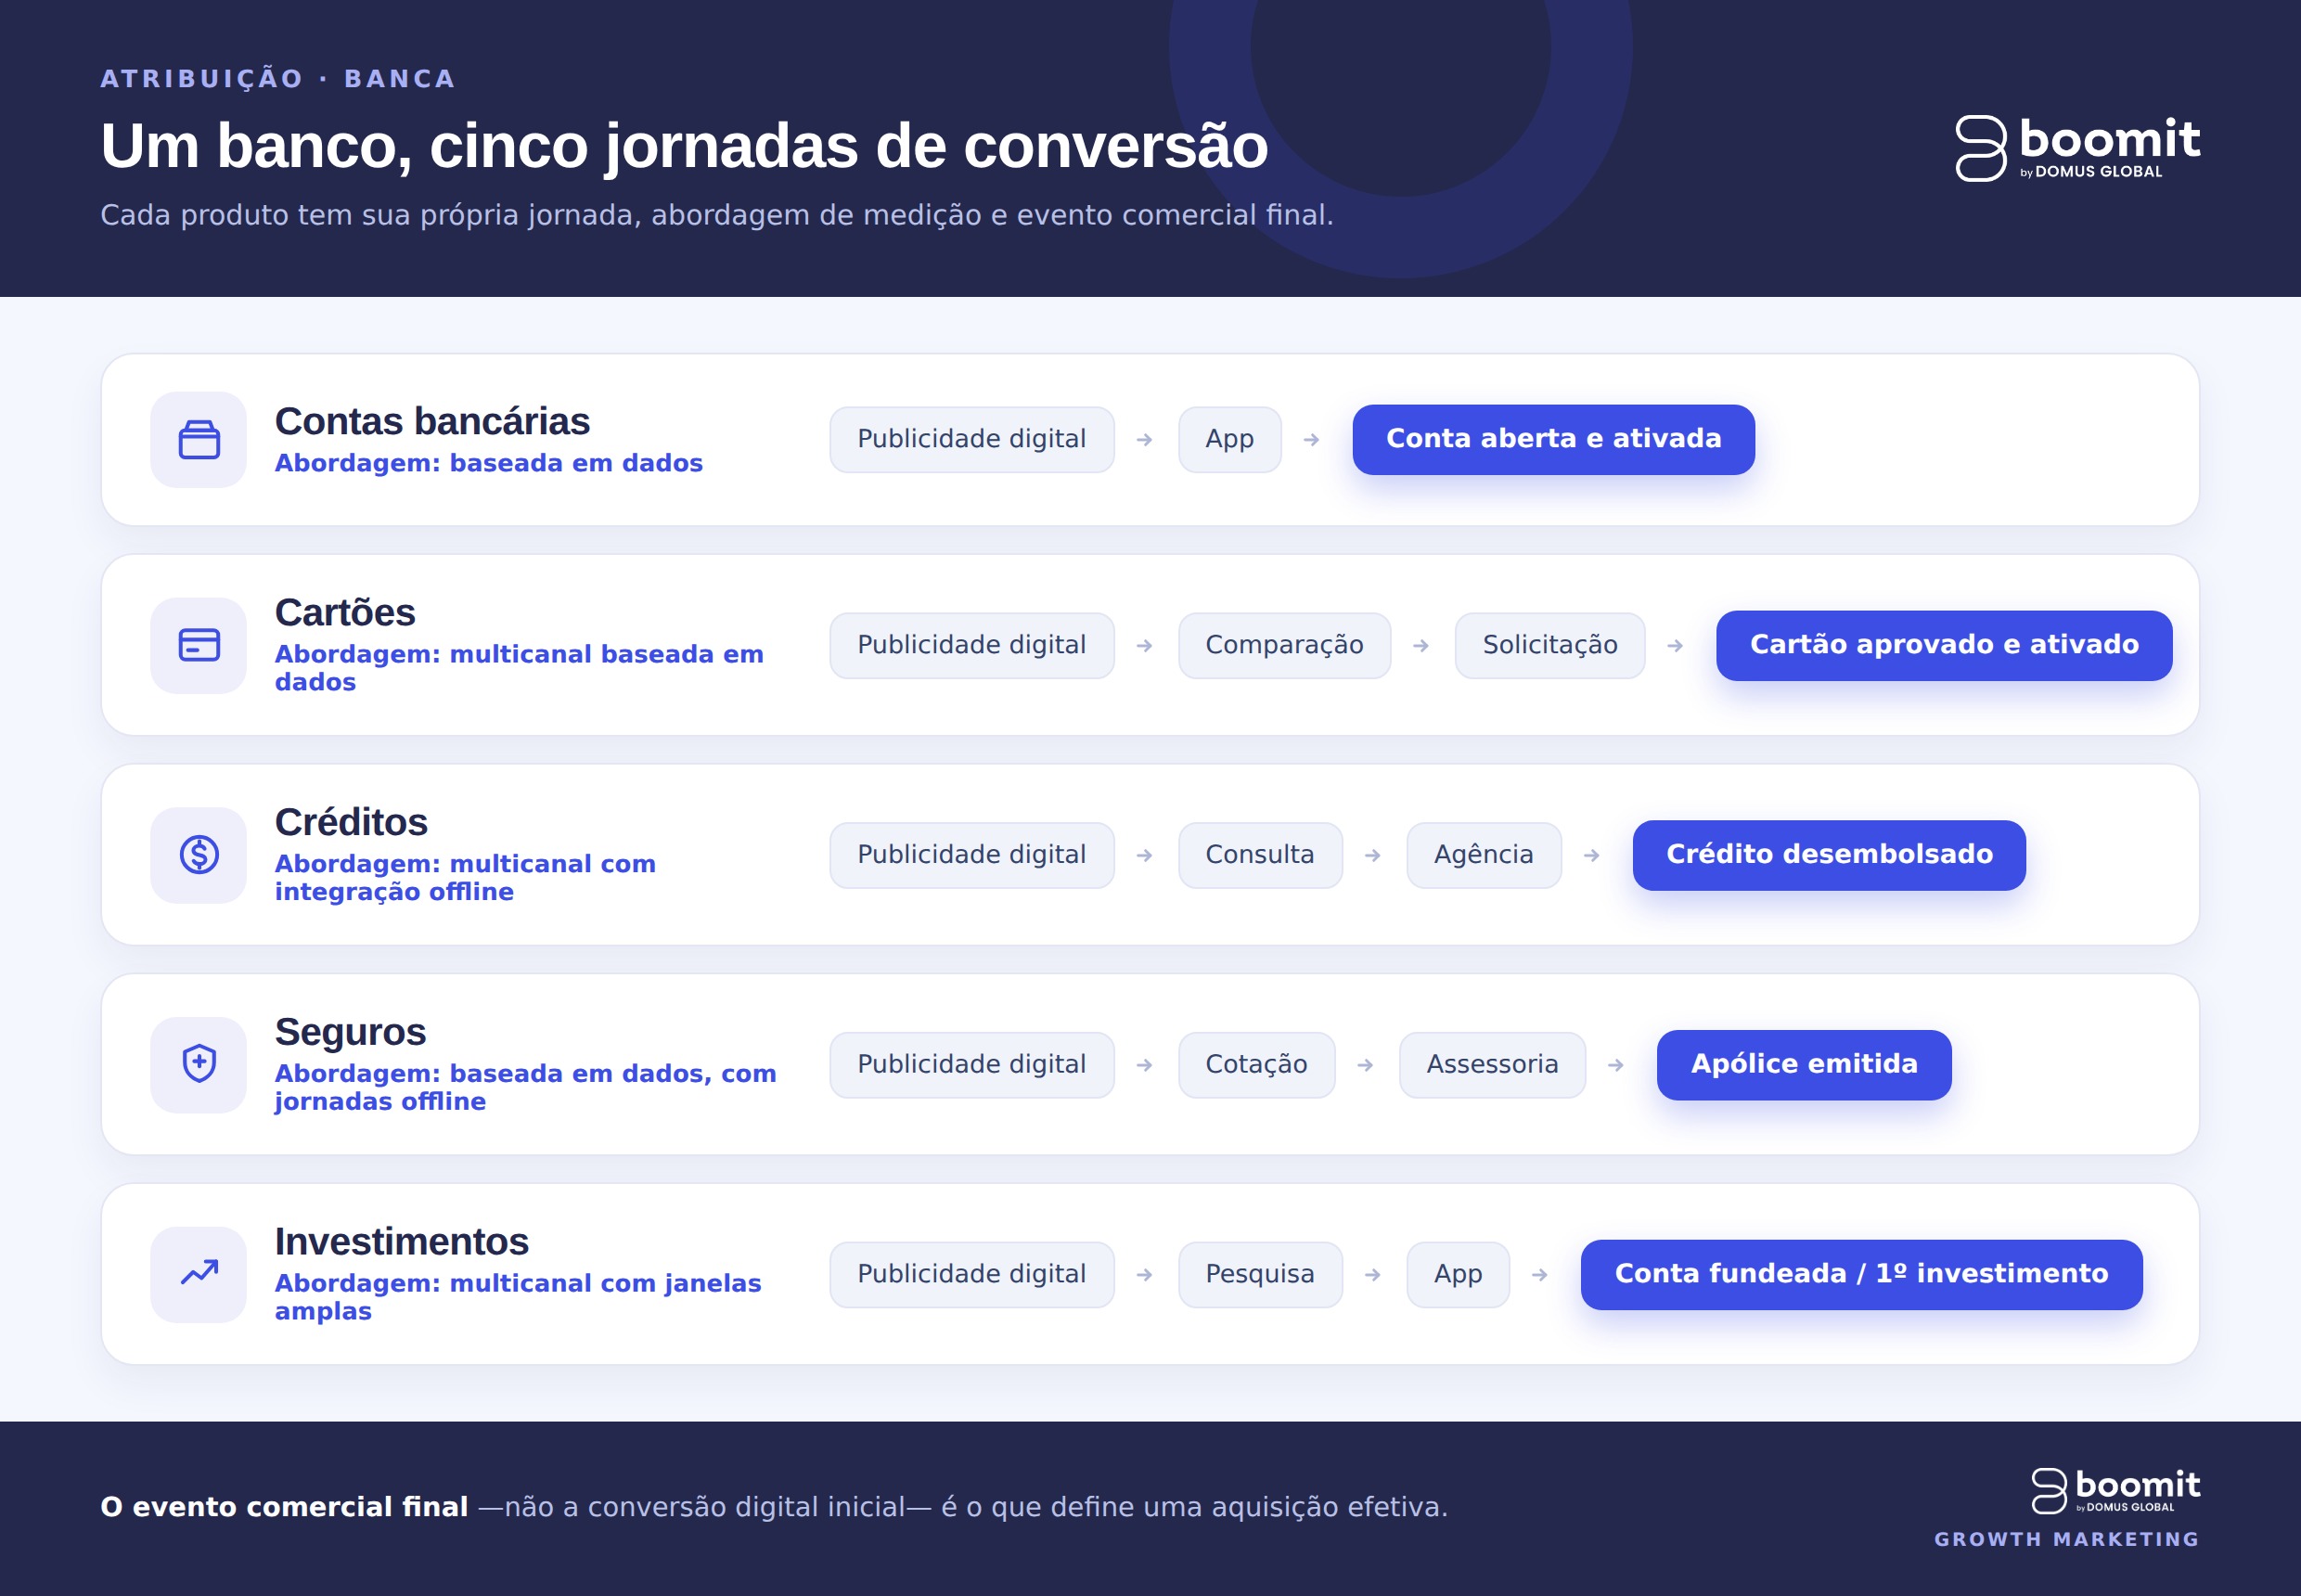
Não existe um único modelo de atribuição adequado para toda a oferta bancária. A escolha depende do ciclo de contratação, dos canais envolvidos, da disponibilidade de dados e do objetivo comercial.
| Produto | Abordagem recomendada para avaliação | Conversão prioritária |
|---|---|---|
| Contas bancárias | Baseada em dados | Conta aberta e ativada |
| Cartões | Multicanal baseada em dados | Cartão aprovado e ativado |
| Crédito | Multicanal com integração offline | Crédito liberado |
| Seguros | Baseada em dados, com jornadas offline | Apólice emitida |
| Investimentos | Multicanal com janelas de análise amplas | Conta com saldo ou primeiro investimento |
Essas recomendações são pontos de partida, não regras universais.
Por exemplo, uma conta digital com contratação imediata pode exigir uma janela de atribuição diferente da de um financiamento imobiliário, que envolve múltiplas consultas e validações.
Como medir se o novo modelo melhora as decisões de marketing?
Um modelo atualizado deve permitir tomar decisões melhores, e não apenas modificar os relatórios.
Para avaliar sua eficácia, é recomendável observar:
- Custo por aquisição (CPA): investimento necessário para obter uma conversão comercial válida.
- Taxa de aprovação ou ativação: proporção de solicitações que atingem o resultado esperado.
- Retorno sobre o investimento em publicidade (ROAS): receita atribuível em relação ao investimento, quando pode ser medida adequadamente.
- Incrementalidade: resultados adicionais gerados pela atividade publicitária.
Como abordamos isso na Boomit
Um exemplo da importância de conectar a mensuração publicitária aos objetivos comerciais é nosso trabalho com o Banpaís.
Desenvolvemos uma estratégia de aquisição digital focada em gerar aberturas de contas e atrair usuários com maior potencial de poupança.
As campanhas digitais geraram 8% das aberturas de contas, e 5% do saldo total foi atribuído a campanhas gerenciadas pela Boomit.
Esse caso demonstra por que é importante medir além da conversão inicial: identificar quais campanhas contribuem para captar clientes de maior valor permite tomar decisões de investimento mais alinhadas ao negócio.
Confira todos os detalhes em nosso case de sucesso do Banpaís.
Metodologia
Sob a perspectiva de Growth e Performance Marketing, propomos organizar a atualização por meio de uma estrutura de quatro dimensões: Dados, Atribuição, Qualidade e Otimização.
Essa abordagem conecta as fontes disponíveis, avalia a contribuição dos canais, incorpora resultados comerciais e usa os aprendizados para orientar o investimento.
O ponto central é evitar um erro frequente: confundir uma melhora nas conversões atribuídas com um crescimento real do negócio.
Antes de redistribuir orçamentos, precisamos verificar se as mudanças refletem oportunidades comerciais, e não apenas diferenças metodológicas.
Atualize seus modelos de atribuição para bancos com a Boomit
Atualizar os modelos de atribuição permite compreender melhor a jornada dos clientes e otimizar o investimento em publicidade com base em resultados comerciais reais.
Na Boomit, combinamos Growth Marketing, Performance Marketing e Data Analytics para conectar dados, canais e objetivos de negócio, desenvolvendo estratégias voltadas a resultados mensuráveis.
Seu banco precisa melhorar a mensuração e otimizar o investimento em publicidade? Saiba como podemos ajudar por meio da nossa Agência de Marketing para Fintechs e Bancos.